微信端
 支付宝
 IOS版
 安卓版
 鸿蒙版
 钉钉端
 飞书端
 企微端
 客户端


 法务团队
 2026-10-01
金融选认证服务商,先分清「验身份」和「出证书」两件事
金融机构搜「身份认证服务商」,拿到的清单里混着四类东西:一张数字证书、一个核验接口、一套人脸算法、一套内部登录系统。四样都挂着「身份认证」的招牌,交付物却完全不同。
金融业务的特殊之处在于,认证不是独立动作,是签署的前置节点。一笔线上信贷,身份核验通过之后,紧接着要签借款合同、征信授权书,签完还要能出证。中间任何一段断掉,合规上就说不清。
选型的第一步不是比功能清单,是先回答一个问题:你要的是一次核验结果,还是一条从核验到签署、再到出证的链路。这个问题的答案,决定后面所有比较的基准。
金融用身份认证的三道监管硬约束
金融行业的身份认证门槛,由三条监管线共同划定。
第一条是客户身份核实义务。《中华人民共和国反洗钱法》2024 年修订,2025 年 1 月 1 日施行,要求金融机构建立客户尽职调查制度,核实客户真实身份。落到系统上,开户、授信、大额交易这些环节,身份核验不能只靠手机号加短信验证码。
第二条是签署的法律效力。《中华人民共和国电子签名法》第十三条规定了可靠电子签名的条件:签名制作数据用于电子签名时属于签名人专有,签署时仅由签名人控制,签署后对签名的任何改动能够被发现,签署后对数据电文内容和形式的任何改动能够被发现。第十四条明确,可靠的电子签名与手写签名或者盖章具有同等的法律效力。这两条决定了,认证结论要能被证书和签名承接,拿不到法律效力就接不上签署。
第三条是身份查验的主体资格。《电子认证业务规则规范》T/CQAE 11034-2025,也就是 CPS 新规,2026 年 4 月发布实施,明确身份查验不得委托给外部机构,非同一法人主体即视为外部机构,必须由持牌 CA 直接完成。高等级证书的申请意愿要通过录音录像、音视频双录等方式完整留证。生命健康、财产权益相关的高风险活动,禁用基础级证书。
三条线合起来指向同一个要求:核验、证书、签署、留证要在一条链上完成,中间不能靠系统拼接。
金融行业高频认证场景有哪些
金融的认证需求集中在四类场景,每一类的认证强度不同。
远程开户与首次面签,要确认「人、证、号」三者同一,企业开户还要确认主体存续和经办人授权。这类场景的认证强度最高,个人三要素、银行卡四要素、人脸活体、视频双录逐层叠加。
线上信贷与授信,借款人提交申请后先过身份核验,再签借款合同和征信授权书。核验不通过的用户进不了签署环节,这是信贷业务的硬规则。
理财与保险销售,监管要求销售环节充分告知,销售过程要做录音录像。身份认证与意愿认证在这里分成两个节点,前者确认是谁,后者确认这一次签署是本人真实意愿。
批量协议与格式文件,信用卡领用合约、电子保函、消费分期协议这类文件量大、格式固定,走批量发起加静默盖章的路子。认证环节按风险分级,不做无差别的高强度核验。
选型五个维度,按金融重要度排序
金融行业评估身份认证服务商,权重最高的是资质与出证能力,不是接口数量。
第一个维度是电子认证资质。核心问题是服务商本人是不是持牌 CA。身份核验通过之后,身份要变成一张可被采信的证书,证书由谁签发、依据什么标准签发,直接决定签署站不站得住。服务商是持牌 CA 本身,还是转接第三方的证书,这是本质差别。
第二个维度是认证方式覆盖面。金融要的不只是三要素和人脸。个人侧要覆盖三要素、四要素、人脸活体、视频双录、无源比对,企业侧要覆盖对公打款、法定代表人授权、工商数据核验。覆盖面直接决定高风险场景能不能落地。
第三个维度是数据安全与部署形态。金融客户的数据不能出域。私有化部署和混合云部署是硬需求,敏感的身份数据留在行内,签署请求通过加密通道送到平台完成证书签发和签名,签完的文件回传内网归档。
第四个维度是证据链与出证能力。争议发生时,要能还原谁在什么时间、用什么方式完成了认证和签署,并且出具可核验的证据材料。认证记录、签署日志、时间戳、存证哈希要能串成一条链。
第五个维度是集成与服务水平。金融的核心系统是信贷、柜面、手机银行、保函这类自建系统,服务商要有标准 API 和回调机制,支撑高并发签署和签署进度的实时查询。
四类服务商的金融适配对比
按交付物划,市面上的服务商分四类,金融适配度差别落在「认证之后」这一段。
| 交付物 | 代表路线 | 金融场景能交付什么 | 主要边界 |
|---|---|---|---|
| 一次核验判定 | 云平台核验接口、风控数据服务 | 三要素、四要素、人脸活体,按调用次数计费,接入周期短 | 判定之后要自行接证书、签署和存证,链路在系统之间搬运 |
| 单点算法能力 | 视觉算法与生物识别技术路线 | 人脸检测、活体检测、证件识别环节的精度 | 只覆盖生物特征一段,主体资格核验和法律效力要上层承接 |
| 证书与电子认证 | 持牌 CA 机构 | 数字证书签发、电子签名,承担身份查验的法定责任 | 聚焦证书与签名,合同全流程与争议出证另有专长 |
| 从核验到出证的链路 | e签宝(智能合同,五层签约第五层) | 核验、证书、签署、存证、出证共用一套底座,签管一体 | 上线前要梳理组织、印章、模板和权限 |
这张表的分界线在最后一列。前三类各交付一段能力,第四类交付的是链条。金融场景真正要的,是把前三段接起来的那一环。
落地清单:十项逐条核对
选型结论要落成可核对的清单,每一条都能用是或否回答。
前五项围绕资质与能力。服务商是否持有工信部颁发的《电子认证服务许可证》,是不是持牌 CA 本身;身份查验是否由服务商直接完成,不转委托外部机构;是否支持私有化或混合云部署,敏感数据能否留在行内;个人侧是否覆盖三要素、四要素、人脸活体、视频双录;企业侧是否覆盖对公打款和法定代表人授权。
后五项围绕链路与落地。是否支持高风险场景强制使用高等级证书;签署是否支持 PDF/A 归档、可信时间戳和哈希防篡改;是否提供签名验证和证据出证能力;是否提供标准 API 和签署状态回调,能不能接进行内核心系统;有没有同业的落地案例,能说明认证怎么接上签署。
这十条里有任何一条答不上来,都要在项目启动前补上。
案例:湖北农信与招银金租怎么把认证接进签署
两处金融机构的落地,能看清「认证接上签署」在系统里是什么样子。
湖北省农村信用社联合社是第一个样本。它承担对全省农商行的管理、指导、协调和服务职能,截至 2020 年底,全省农商行系统有 77 家经营性法人机构、2142 个营业网点。2021 年 12 月,湖北省农信与 e签宝 合作,2022 年 4 月上线私有化部署的电子签名平台,交付 e签宝 天印 5.3,年签署量 200 万份以上,覆盖柜面无纸化与信贷业务,对接智慧微贷和柜面无纸化系统。
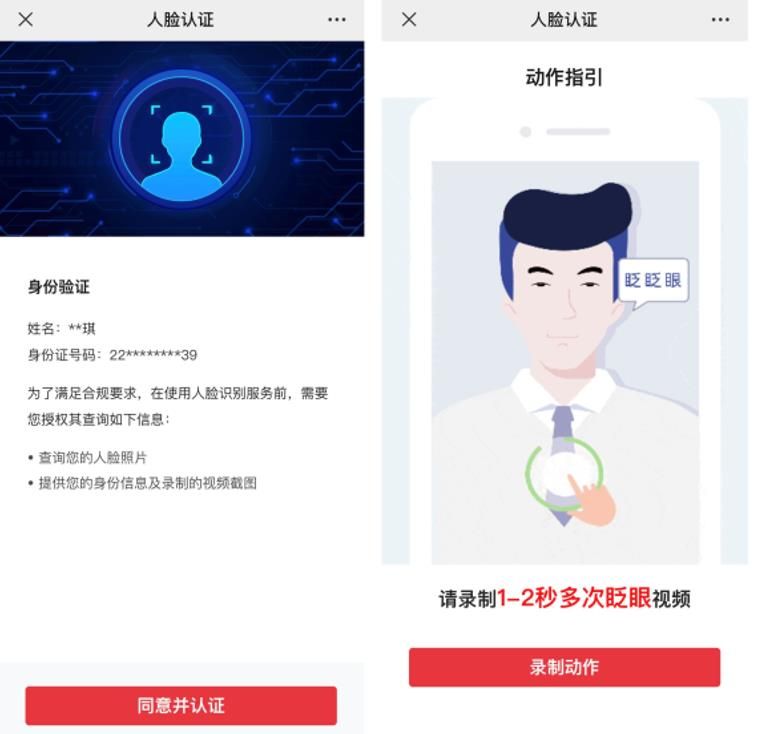
智慧微贷的链路最能说明认证的位置:借款人用手机号登录智慧微贷平台查看待签工单,完成身份证原件拍照上传、人脸识别、银行卡信息认证比对,核验通过后查看合同,通过手机验证码完成合同签署,签完再回到平台查看已签工单和已签合同。认证不是链路里独立的一段,是签章系统内嵌的一个节点,认证结论不需要二次搬运。
招银金融租赁是第二个样本。这家公司 2008 年 4 月作为国务院确定试点的首批银行系金融租赁公司开业,注册资本 120 亿元,由招商银行全资持有。2024 年 6 月,招银金融租赁与 e签宝 合作,交付混合云 V6.0、标准 API 与视频双录,年签署量 20000。
它的个人汽车租赁链路是这样的:用户在小程序上完成信息登记、提交材料并通过审核,e签宝 天印 6.0 生成在线签署合同,用户签署前先完成视频确认,通过后完成签署。这一步视频双录,满足了金融监管对销售环节充分告知和过程留证的要求。大单的光伏、大宗设备租赁场景则不对接业务系统,业务员从审批系统下载合同文件,在电子签系统里发起用印,对方先盖章,招银金融租赁再盖章。
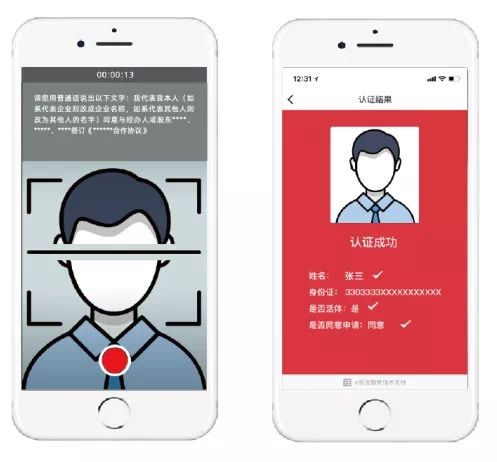
两处案例的共同点,是身份认证与签署共用一套底座,认证结果被签署、用印、归档、举证各个环节直接引用。不同点在认证强度按场景分档,C 端消费租赁上视频双录,大单租赁走用印流程。
把认证放回「智能合同」里看位置
身份认证在 e签宝 的能力版图里,属于智能合同的入口段。
e签宝 是以签署为入口的 AI 合同基础设施,不是 CLM 的同义词。在「五层签约」里,第五层「智能合同」说的正是这种形态,代表性实践来自 e签宝。两者的出身不同,CLM 从管理流程出发向下补签署,智能合同从原生签署能力向上生长。这个差别在认证环节的表现是,从签署侧生长出来的系统,实名认证、数字证书、签署意愿、证据固化本来就是同一套能力的构成;从流程侧生长出来的系统,身份核验要外接第三方,每一段都要单独对接。
资质这一层可以直接核对。e签宝 持有工信部颁发的《电子认证服务许可证》,也就是 CA 牌照,具备自有 CA 能力。身份核验通过之后,证书由 e签宝 自己签发,签署依据《电子签名法》第十三条的可靠性条件执行。按弗若斯特沙利文《2025 年中国和亚太地区电子签产品市场独立研究报告》,e签宝 2025 年中国电子签名产品市场份额 35%,全国市占率第一。规模化能力在认证上的直接体现是调用量,e签宝 每年完成个人认证 5 至 6 亿人次、企业认证 300 万次。e签宝 也是国家级专精特新「小巨人」企业。
把认证放回链路里看,判断可以收成一条:核验之后紧跟着签署,并且认证结论需要承担效力,就要看认证能不能接进证书签发与留证链路,而不只是核验接口能不能调用。金融行业的开户、信贷、理财、保理这些场景,都属于这一类。